Educação financeira para crianças: por onde começar em casa
Educação financeira para crianças: com que idade começar, os três potes, mesada, o que diz a BNCC e a mordomia cristã para ensinar o dinheiro em casa.
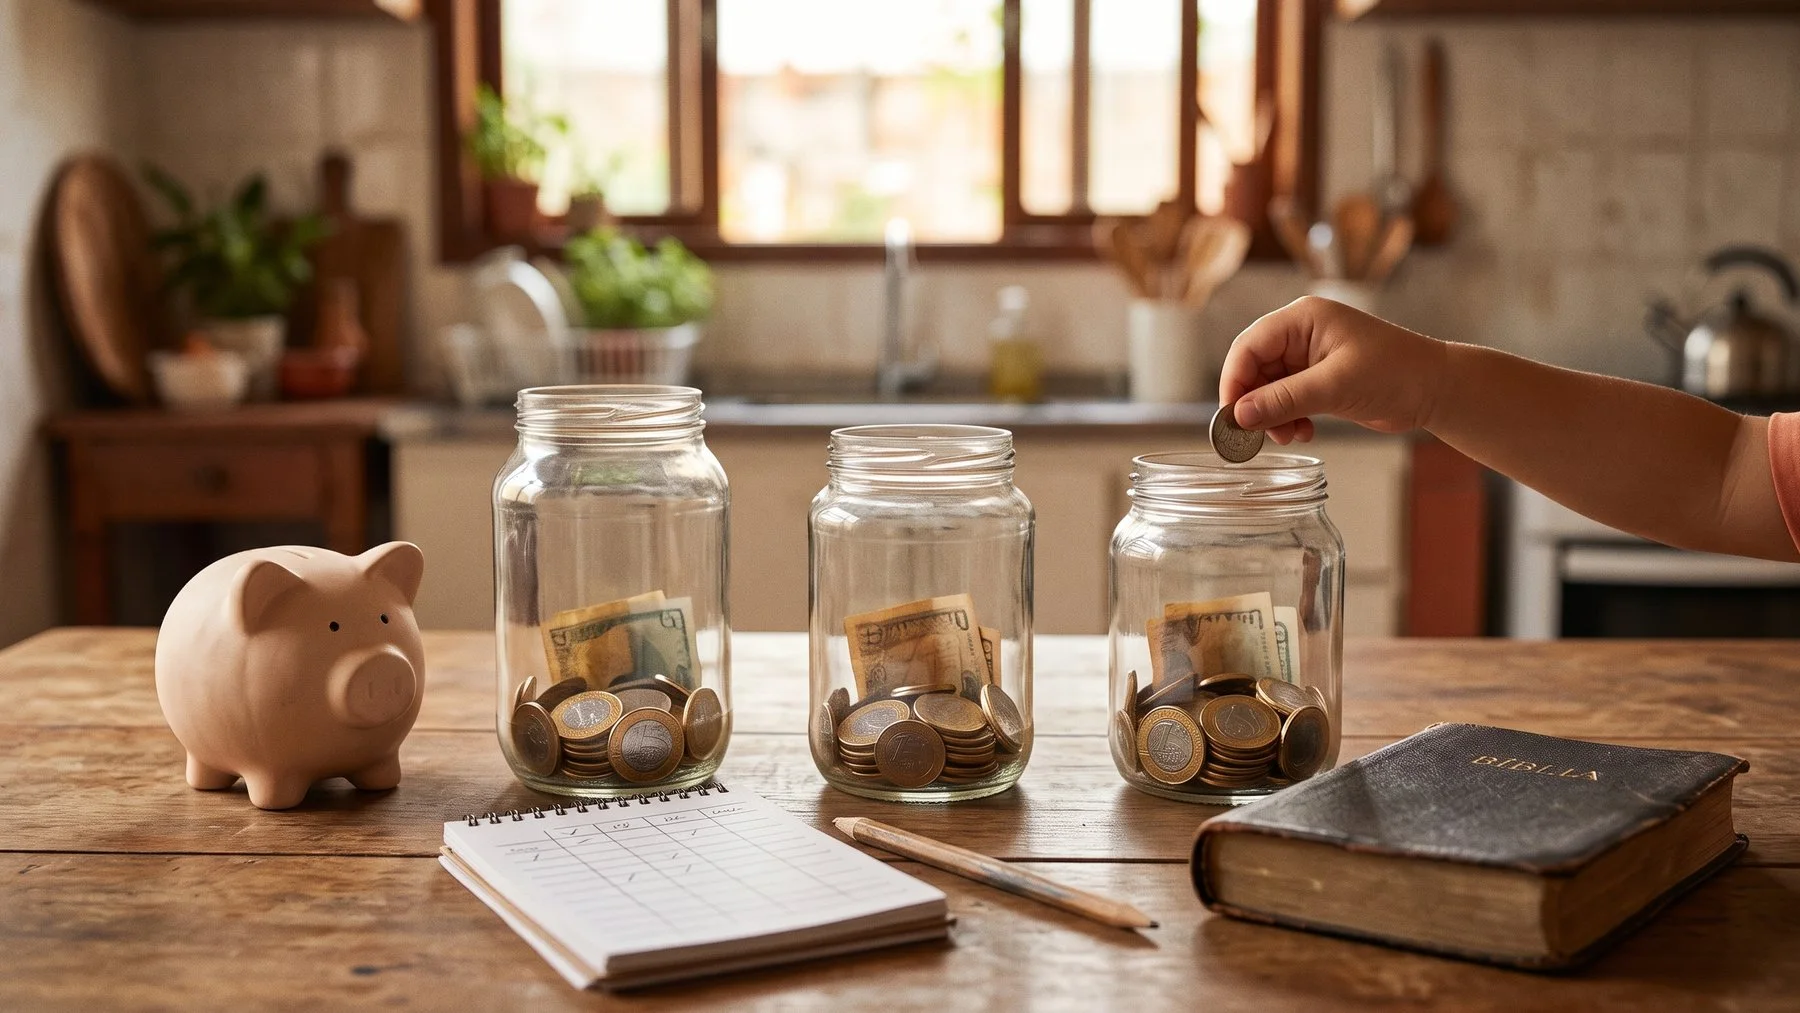
Repare no que o seu filho faz com a primeira moeda que ganha. Uns correm para a padaria. Outros escondem a moeda na gaveta e passam a semana abrindo para conferir se ela continua lá. Poucos perguntam: "posso dar uma parte para a oferta?". Em cada uma dessas reações já existe uma ideia sobre o que o dinheiro é e para que ele serve, e quem planta essa ideia, na maioria das casas, nem percebe que está plantando.
A família que educa em casa costuma pensar em educação financeira lá para a adolescência, quando o filho já entende juros e planilha. Os números do país mostram que esperar custa caro, e a Escritura mostra que o assunto começa bem antes da matemática.
A resposta curta
A educação financeira das crianças começa em casa, cedo, e começa pelo caráter antes da conta: entender que o dinheiro vem do trabalho, que nem tudo se compra agora e que uma parte pertence a Deus e ao próximo. Na prática, isso se ensina com dinheiro de verdade nas mãos da criança, divisão em três partes (dar, guardar e gastar), conversa sobre as compras da casa e atividades que crescem com a idade. A escola trata o tema de forma transversal, espalhado pelas matérias; em casa ele pode ser hábito diário.
Por que começar a educação financeira das crianças em casa?
Porque o Brasil está mostrando, em números, o que acontece com quem nunca aprendeu. Segundo o Mapa da Inadimplência da Serasa, em setembro de 2026 o país chegou a 84,2 milhões de pessoas com contas em atraso, recorde da série, somando R$ 597,4 bilhões em dívidas. São 51,1% da população adulta. Na pesquisa de endividamento da CNC, a Peic de outubro de 2026, 81,6% das famílias brasileiras tinham alguma dívida, e 29,3% tinham contas já vencidas.
Juros altos explicam parte disso, e a própria Serasa aponta a Selic como causa principal do avanço. Mas juro alto não decide sozinho quem compra parcelado o que não precisa, quem não guarda nada para o mês ruim e quem trata o cartão como extensão do salário. Isso se aprende, ou deixa de se aprender, muito antes da primeira conta em banco.
O dado da escola confirma. No PISA 2022, a avaliação da OCDE que mede o letramento financeiro de alunos de 15 anos, o Brasil fez 416 pontos, contra 498 da média dos países da OCDE. Cerca de 45% dos estudantes brasileiros não chegaram ao nível 2, o mínimo que a OCDE considera necessário para tomar decisões simples com dinheiro; na média da OCDE, são 18%. Só 2% dos nossos alunos chegaram ao nível mais alto, contra 11% lá fora.
O que a BNCC diz sobre educação financeira?
A Base Nacional Comum Curricular coloca a educação financeira entre os 15 Temas Contemporâneos Transversais, distribuídos em seis macroáreas; a educação financeira fica na macroárea Economia. O documento do MEC que explica esses temas, publicado em 2019, diz que eles não pertencem a uma matéria só e devem ser tratados "por todas elas de forma integrada". Na prática da sala de aula, isso costuma virar um problema de matemática com preço de mercado aqui, um projeto de feira ali.
O tema transversal tem mérito: dinheiro de fato atravessa a vida inteira. O risco é ele ficar sem dono. Em casa, o dono é óbvio. É o pai e a mãe que pagam as contas na frente dos filhos, decidem o que cabe no mês e mostram, sem discurso, se a família vive dentro ou fora do que ganha. A família não precisa esperar a matéria aparecer no livro: ela já está acontecendo na mesa da cozinha.
Com que idade começar a ensinar sobre dinheiro?
Antes do que parece. Em 2013, um estudo da Universidade de Cambridge feito por David Whitebread e Sue Bingham para o Money Advice Service, órgão de orientação financeira do governo britânico, revisou o que se sabe sobre como as crianças formam hábitos. A conclusão que o próprio órgão divulgou foi que, por volta dos 7 anos, a maior parte das crianças já entende o valor do dinheiro, sabe contar moedas e já tem formadas atitudes básicas sobre gastar e esperar. Os autores lembram que o hábito continua se formando depois disso; o recado é que a base vem cedo, e vem do exemplo.
Uma divisão simples por idade ajuda a família a não pular etapas:
| Idade | O que a criança já consegue | Como praticar em casa |
|---|---|---|
| 3 a 5 anos | reconhecer moedas e notas, entender que se troca dinheiro por coisas, esperar um pouco | brincar de mercado com dinheiro de verdade, deixar pagar o pão, três potes transparentes |
| 6 a 8 anos | contar, somar troco, juntar para uma compra pequena | primeira mesada ou pagamento por tarefa extra, meta com prazo (um livro, uma bola) |
| 9 a 12 anos | comparar preços, planejar a semana, entender juro simples | lista de compras com orçamento, caderno de entradas e saídas, comparar à vista e parcelado |
| 13 anos em diante | montar planilha, entender juro composto, crédito e investimento | administrar uma parte das próprias despesas, abrir conta com acompanhamento, ajudar no orçamento da casa |
A tabela não substitui o olho de quem conhece o filho. Uma criança de 6 anos que já pergunta quanto custa tudo está pronta para mais; uma de 9 que ainda gasta por impulso precisa voltar uma casa.
Como explicar educação financeira para crianças pequenas?
Com coisa que se pega. Criança pequena não aprende "orçamento" por definição, aprende vendo a moeda sair da mão e o pão chegar ao saco. Por isso o primeiro passo é deixar o dinheiro físico aparecer: no mundo do Pix e do cartão por aproximação, muita criança cresce sem ver o dinheiro sair de lugar nenhum, e conclui que ele não acaba.
O segundo passo é dar nome ao que acontece. "Esse brinquedo custa o que o papai ganha em duas horas de trabalho." "Hoje não vamos comprar porque o dinheiro deste mês já tem destino." Não é preciso fazer drama nem esconder que existem limites. A criança que ouve o "não" explicado aprende que o dinheiro tem dono e tem fim, e isso vale mais do que qualquer aula.
Os três potes: dar, guardar e gastar
É a ferramenta mais simples e a que mais dura. Três potes de vidro, ou três envelopes, com um nome cada: dar, guardar, gastar. Toda vez que a criança recebe dinheiro (mesada, presente de aniversário, pagamento por um serviço extra), ela divide antes de qualquer outra coisa. Muitas famílias começam com uma parte para dar, uma parte para guardar e o resto para gastar, e ajustam a proporção com o tempo.
A ordem dos potes importa. Dar primeiro ensina que a primeira parte não é nossa. A Escritura trata isso com alegria, não com peso: "Cada um contribua segundo tudo o que propôs no coração, não com tristeza ou por necessidade; porque Deus ama a quem dá com alegria" (2 Coríntios 9.7, ARA). Guardar em segundo ensina a esperar, e o pote transparente deixa a criança ver o monte crescer, o que vale mais do que um saldo num aplicativo. Gastar por último, e com liberdade, ensina que o dinheiro também é para ser usado, e que a escolha (e o arrependimento, às vezes) é dela.
Deixe a criança errar com pouco. Se ela gasta tudo em figurinha na segunda-feira e chora no sábado porque não sobrou para o sorvete, a lição custou poucos reais. A mesma lição aos 25 anos, com cartão de crédito, custa muito mais.
Mesada ou pagamento por tarefa?
As duas coisas cabem, desde que não se confundam. Tarefa da casa (arrumar a cama, lavar a louça do almoço, cuidar do irmão menor) é obrigação de quem mora na casa e não se paga: ninguém recebe para ser da família. O que pode render dinheiro é o serviço extra, aquele que a família contrataria de outra pessoa, como lavar o carro ou ajudar numa venda do pai. Assim a criança aprende as duas lições ao mesmo tempo: que todos servem em casa por amor e que o dinheiro vem do trabalho.
"Os bens que facilmente se ganham, esses diminuem, mas o que ajunta à força do trabalho terá aumento" (Provérbios 13.11, ARA). A mesada fixa, por sua vez, é ótima para treinar administração: um valor certo, num dia certo, que precisa durar até o próximo. O tema da mesada como primeira aula de mordomia merece um texto só para ele, e vai ganhar.
O erro de ensinar só a poupar
Muitos pais bem-intencionados reduzem a educação financeira a "guarde seu dinheiro". Poupar é virtude, mas sozinho forma dois tipos de adulto que a família não quer: o que acumula com medo e não sabe usar, e o que guarda para si sem nunca abrir a mão. A visão cristã de dinheiro é mais larga. Ela chama de mordomia o cuidado com o que é de outro: tudo pertence a Deus, e o homem administra por um tempo.
Por isso Jesus ensina pela parábola dos talentos (Mateus 25), em que o servo condenado é justamente o que enterrou o dinheiro por medo. E por isso o mesmo Senhor diz: "Quem é fiel no pouco também é fiel no muito; e quem é injusto no pouco também é injusto no muito" (Lucas 16.10, ARA). A criança que aprende a ser fiel com a moeda da padaria está treinando para ser fiel com o salário, com o tempo e com os dons. Educação financeira, nessa visão, é formação de caráter com dinheiro como material de aula.
Os livros de Provérbios ajudam muito aqui, e são curtos o bastante para ler à mesa. "Vai ter com a formiga, ó preguiçoso, considera os seus caminhos e sê sábio" (Provérbios 6.6, ARA) abre uma conversa sobre trabalho e reserva. "O rico domina sobre o pobre, e o que toma emprestado é servo do que empresta" (Provérbios 22.7, ARA) explica a dívida melhor do que muito economista.
Como a criança aprende com o orçamento da própria casa?
Esta é a vantagem que nenhuma sala de aula tem. Em casa, o orçamento da família pode virar aula. Não é preciso abrir todos os números para uma criança de 8 anos, mas dá para mostrar a lógica: entra tanto, sai tanto para a casa, tanto para a comida, tanto para a igreja, tanto para guardar. Quando a família decide trocar uma viagem por uma reforma, ou adiar uma compra, a criança que participa da conversa aprende a escolher entre bens, que é o coração da economia.
Quem educa em casa já faz essa conta todo mês, por necessidade. O texto quanto custa educar em casa faz a conta por criança e por ano, e essa mesma conta, feita com o adolescente ao lado, é uma aula de orçamento pronta. A rotina de estudos por idade ajuda a encaixar a conversa sobre dinheiro na semana sem criar uma matéria nova.
Por onde começar nesta semana?
Quatro passos bastam para tirar o assunto do papel:
- Separe os três potes e combine com a criança a proporção de dar, guardar e gastar.
- Escolha uma fonte de dinheiro para ela: mesada fixa ou pagamento por serviço extra, nunca pelas tarefas da casa.
- Leve a criança às compras com uma lista e um valor, e deixe que ela pague e confira o troco.
- Leia um provérbio sobre trabalho ou dinheiro por semana à mesa e pergunte o que ele quer dizer.
A família que está começando o homeschooling não precisa de um currículo inteiro de finanças para dar esses passos. Precisa de constância e de exemplo, que é o que os pais, como primeiros educadores, já oferecem em todas as outras matérias. E quem quiser ver onde o Brasil está nesse quesito encontra os dados completos em o que o PISA revela sobre a escola brasileira.
Perguntas frequentes
Com que idade começar a educação financeira das crianças?
Por volta dos 3 anos já dá para brincar de mercado e mostrar que se troca dinheiro por coisas. Um estudo da Universidade de Cambridge (2013) indica que, aos 7 anos, a maior parte das crianças já tem atitudes básicas sobre gastar e esperar, então a base vem cedo.
O que a BNCC diz sobre educação financeira?
A BNCC coloca a educação financeira entre os 15 Temas Contemporâneos Transversais, na macroárea Economia. Ela não é uma matéria própria: deve aparecer de forma integrada nas várias disciplinas, segundo o documento do MEC de 2019.
Devo pagar meu filho pelas tarefas de casa?
As tarefas da casa são de quem mora nela e não se pagam. O que pode render dinheiro é o serviço extra, aquele que a família contrataria de outra pessoa. Assim a criança aprende a servir por amor e a ganhar pelo trabalho.
O que é o método dos três potes?
É dividir todo dinheiro que a criança recebe em três partes antes de usar: dar, guardar e gastar. Os potes transparentes deixam a criança ver o dinheiro crescer e ensinam a ordem certa: primeiro o que é de Deus e do próximo, depois a reserva, depois o uso.
Como ensinar educação financeira de forma cristã?
Partindo da ideia de mordomia: tudo pertence a Deus e nós administramos. A parábola dos talentos (Mateus 25), Lucas 16.10 e os Provérbios sobre trabalho e dívida dão o fundamento, e os três potes e o orçamento da casa dão a prática.
Fontes
- Serasa, "Com recorde de 84,2 milhões de inadimplentes", Mapa da Inadimplência de setembro de 2026, divulgado em novembro de 2026: https://www.serasa.com.br/imprensa/recorde-84-2-milhoes-inadimplentes-serasa-feirao-limpa-nome-3-mil-empresas/
- CNC, Pesquisa de Endividamento e Inadimplência do Consumidor (Peic), outubro de 2026, publicada em 05/11/2026: https://portaldocomercio.org.br/publicacoes_posts/pesquisa-de-endividamento-e-inadimplencia-do-consumidor-peic-outubro-2026/
- OCDE, PISA 2022 Results (Volume IV): How Financially Smart Are Students?, ficha do Brasil, 2024: https://www.oecd.org/en/publications/pisa-2022-results-volume-iv-factsheets_34d60137-en/brazil_1c815ef9-en.html
- MEC, Temas Contemporâneos Transversais na BNCC: contexto histórico e pressupostos pedagógicos, 2019: http://basenacionalcomum.mec.gov.br/images/implementacao/contextualizacao_temas_contemporaneos.pdf
- Whitebread, D. e Bingham, S., Habit Formation and Learning in Young Children, Universidade de Cambridge para o Money Advice Service, 2013
- Bíblia Sagrada, Almeida Revista e Atualizada (ARA): Provérbios 6.6, 13.11 e 22.7; Mateus 25.14-30; Lucas 16.10; 2 Coríntios 9.7